Комментарий
488
29 сентября 2026 19:30
Цена безопасности: страховка жилья

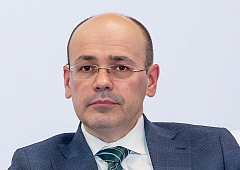
 экспертРоман Данилов
Почему механизм добровольного страхования жилья от ЧС так и не стал массовым?
— В целом рынок страхования в России, недостаточно развит. Можно сказать так исторически сложилось. В советский период институт частной собственности не сформировался и граждане не имели опыта страхования своего жилья. В современной России появилась жилье можно было приватизировать, стал развиваться институт частной собственности. А вот рынок страхование жилья так и не получило своего полноценного развития и до сегодняшнего дня.
В качестве причин можно назвать и недостаточную информированность граждан о страховых продуктах, и в какой-то степени отсутствие возможности нести дополнительные траты на страхования жилья, и надежда на авось. А если случится ЧС — то государство поможет. И помогало. В качестве еще одной из причин, является недоверие к самим страховым компаниям. Таким образом, отсутствие опыта страхования, ограниченные финансовые возможности и вера в помощь государства сдерживают рост рынка добровольного страхования жилья.
Насколько оправдано делать страхование обязательным именно для домов в зонах повышенного риска?
— В текущих условиях эта мера выглядит весьма оправдано, и более того является необходимой. В текущих условиях дефицитного бюджета, любые дополнительные расходы со стороны Минфина РФ вряд ли найдут поддержку. Поэтому обязательное страхование жилья в зонах повышенного риска выглядит логично и убедительно. Но, в этом случае, необходимо, более четкое регулирование тарифов на страхование в зонах повышенного риска, что, конечно, не будет позитивно встречено страховыми компаниями. Можно привести пример с обязательным страхованием автогражданской ответственности, на первоначальном этапе страхование было выгодно и страховым компаниям и автовладельцам, сегодня эта сфера также требует реформирования. Поэтому, введения обязательного страхования жилья в зонах повышенного риска требует тонкой настройки тарифов и средств четкого механизма получения выплат.
Как определить, кто должен оплачивать такую страховку и каким должен быть ее размер?
— Страхователем и выгодоприобретателем будет владелец жилья. Размер страховки не должен быть высоким, чтобы домовладельцы смогли ее ежегодно оплачивать, не более 1% от рыночной стоимости жилья. Можно продумать и механизм ежемесячных платежей, чтобы можно было оплачивать страховку в рассрочку. Главное, создать привлекательные условия для граждан, чтобы сформировалась привычка страховать свое жилье. Над этим нужно серьезно и плодотворно поработать.
Также со стороны регулятора потребуется контроль за деятельностью страховых компаний, в части своевременности выплат по страховым случаям и контроль за деятельностью страховым компаний, в части составления страховых договоров и признания наступивших неблагоприятных событий страховым случаем.
Может ли обязательное страхование действительно снизить бюджетные расходы на ликвидацию последствий чрезвычайных ситуаций?
— Конечно, обязательное страхование жилья в зонах повышенного риска не снимает с государства ответственность за ликвидацию последствий ЧС и не является решением по перекладыванию проблем на граждан. Но система обязательного страхования позволит снизить бюджетные расходы и позволит государству более эффективно устраняться последствия ЧС в части восстановления инфраструктуры, дорог, мостов, социальных учреждений и др. Система обязательного страхования также потребует поддержки и страховых компаний, в части перестрахования рисков, так как в случае обязательного страхования выплаты могут серьезно повлиять на финансовое положение страховых компаний. В этой системе важно соблюсти баланс интересов граждан, страховых компаний и государства и разделить расходы по ликвидации ЧС между всеми участниками, что должно повысить эффективность ликвидации ЧС и устранения неблагоприятных последствий.
Роман Данилов, доцент Кафедры международного бизнеса Финансового университета.
#РоманДанилов