Комментарий
107
20 октября 2026 18:36
Недвижимость без иллюзий

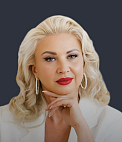 экспертНаталия Якубович
Какие факторы сегодня важнее всего при покупке недвижимости: цена квартиры, ипотечная ставка или размер первоначального взноса?
— Главный ориентир — финансовые возможности покупателя и его жилищная задача. Выбирая квартиру, важно учитывать стоимость объекта, первоначальный взнос, размер ежемесячного платежа и общую сумму расходов. Низкая ипотечная ставка не гарантирует выгодную покупку, когда застройщик компенсирует её за счёт повышения цены недвижимости.
На рынке Москвы, Новой Москвы и Московской области представлены разные инструменты приобретения жилья: субсидированные ипотечные программы, рассрочки и индивидуальные предложения застройщиков. Подходящий вариант можно найти для разных бюджетов, хотя выбор зависит от требований к локации, инфраструктуре и характеристикам объекта.
Перед оформлением ипотеки необходимо оценить стабильность дохода и способность обслуживать кредит при изменении финансовых обстоятельств. Рассрочка требует отдельного расчёта: покупателю нужно заранее определить источник погашения задолженности и убедиться, что график платежей соответствует возможностям семьи.
В каких случаях оправданно ждать снижения ключевой ставки?
— Когда квартира необходима сейчас и покупатель располагает достаточными средствами, я бы не рекомендовала откладывать сделку исключительно в ожидании снижения ставки. За время ожидания могут измениться условия кредитования и стоимость недвижимости. Какой фактор окажется существеннее, заранее определить невозможно.
Снижение ипотечной ставки способно уменьшить расходы на обслуживание кредита, тогда как подорожание квартиры увеличит сумму, необходимую для покупки. Сопоставлять эти факторы следует на основе конкретных финансовых расчётов, а не предположений о будущем рынка.
При отсутствии срочной жилищной потребности аренда может оказаться рациональным решением. Например, свободные средства можно направить в собственный бизнес или другой инвестиционный инструмент с привлекательной ожидаемой доходностью.
Я наблюдаю за рынком недвижимости с 2000 года и считаю, что решение о покупке должно зависеть от жизненных обстоятельств и финансового расчёта, а не от ожидания идеального момента. Семье, которой жильё нужно сейчас, стоит изучить доступные программы и сравнить несколько вариантов финансирования.
Как проверить, действительно ли выгодны скидка от застройщика или ипотека по сниженной ставке?
— Необходимо сопоставить полную стоимость сделки с альтернативными предложениями. Для этого стоит изучить цены на аналогичные объекты в том же районе, предложения других застройщиков, вторичный рынок и варианты переуступки прав требования.
Особого внимания заслуживают программы с субсидированными ставками. Например, ипотека под 0,1% может сопровождаться повышением стоимости квартиры. Чтобы определить выгоду, нужно сравнить два сценария: покупку по обычной цене с рыночной ипотечной ставкой и приобретение по специальной программе с учётом удорожания объекта.
В расчёт следует включить первоначальный взнос, ежемесячные платежи, общую сумму выплат за выбранный период и дополнительные расходы. Рассрочка тоже требует внимательного анализа: необходимо выяснить, предусмотрен ли крупный финальный платёж и из каких средств его предстоит внести.
Отдельно стоит оценить расходы на содержание недвижимости. Сравнивая квартиры и апартаменты, важно учитывать кадастровую стоимость, применимые налоговые ставки и эксплуатационные платежи.
Брокер по недвижимости может помочь сопоставить предложения, оценить соответствие цены рыночному уровню и разобраться в условиях покупки. Главная задача — определить выгоду сделки в целом, а не ориентироваться на отдельный рекламный показатель.
Какие финансовые условия делают покупку безопасной для семьи при возможном снижении доходов?
— До оформления ипотеки необходимо оценить обязательные расходы семьи, сформировать финансовый резерв и рассчитать, сможет ли бюджет выдержать временное снижение дохода. После внесения ежемесячного платежа должны оставаться средства на повседневные нужды и непредвиденные расходы.
Безопасный размер платежа индивидуален: он зависит от доходов семьи, стабильности занятости, количества иждивенцев и других финансовых обязательств. Покупка не должна создавать ситуацию, в которой любое снижение дохода повышает риск просрочки.
Заёмщикам стоит заранее изучить предусмотренные законом механизмы поддержки. Ипотечные каникулы позволяют заёмщикам, соответствующим установленным критериям, временно приостановить выплаты или уменьшить их на срок до шести месяцев.
При снижении рыночных ставок можно рассмотреть рефинансирование. Однако рассчитывать на него как на гарантированный способ уменьшения расходов не следует: одобрение зависит от условий нового кредитора и финансового положения заёмщика.
На мой взгляд, главная задача покупателя — найти баланс между стоимостью жилья и устойчивостью семейного бюджета. Выгодная покупка определяется не минимальной рекламной ставкой, а обоснованной ценой объекта, посильной долговой нагрузкой и полной стоимостью сделки.
Наталия Якубович, эксперт по инвестициям в недвижимость.
#НаталияЯкубович