Комментарий
726
24 сентября 2026 16:01
Новая налоговая реальность

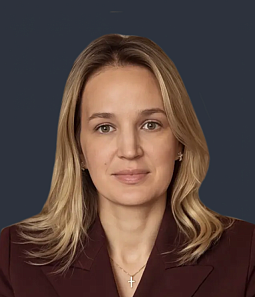
 экономистВасилий Колташов
— Минфин сосредоточен на поиске дополнительных источников доходов бюджета без прямого повышения ставки НДС. Основной подход заключается в расширении налоговой базы и включении в систему налогообложения направлений, которые ранее либо облагались в меньшей степени, либо фактически находились вне полноценного налогового контроля.
Одним из таких механизмов может стать введение специального сбора в размере 100 рублей за зарубежные посылки стоимостью до €200. Эта мера позволит увеличить поступления в бюджет на фоне существенного роста государственных расходов.
Ключевым фактором для Минфина является сформировавшийся бюджетный дефицит. Россия длительное время существовала в условиях сбалансированного бюджета или профицита, поэтому переход к дефицитной модели становится значительным изменением бюджетной политики. Сокращение дефицита сегодня во многом определяет поиск новых источников доходов.
Дополнительным направлением является расширение действия прогрессивной шкалы НДФЛ на пассивные доходы — дивиденды, проценты по вкладам, доходы от операций с ценными бумагами и долей участия в бизнесе. Реализация этих мер может обеспечить дополнительные поступления, прежде всего в региональные бюджеты.
Речь идёт не столько о создании новых налогов, сколько о расширении охвата существующей системы. Государство стремится включить в налогообложение сегменты, где ранее сохранялись возможности для снижения налоговой нагрузки или отсутствовал полноценный контроль за уплатой налогов.
Основная задача этих изменений — обеспечить бюджет необходимыми ресурсами для финансирования государственных расходов, включая значительные военные расходы, и сохранить текущий уровень социальных обязательств.
Изменения в сфере трансграничной торговли направлены на изменение потребительской модели. Дополнительные сборы на зарубежные покупки могут стимулировать граждан переходить на российские маркетплейсы вместо иностранных площадок, прежде всего китайских. Доступ к большинству товаров сохранится, однако часть продукции может стать дороже из-за изменения логистических цепочек и условий поставки.
Воздействие налоговых изменений на массовое потребление будет ограниченным. Для большинства граждан гораздо большее значение имеет динамика курса рубля.
Ослабление национальной валюты напрямую влияет на покупательную способность населения, стоимость импортных товаров и темпы экономического роста. Сохранение этой тенденции усложнит адаптацию экономики к новым условиям.
Определяющую роль играет не только налоговая политика Минфина, но и согласованность действий Минфина и Банка России в отношении валютной политики. Слабый рубль ограничивает потребление, снижает экономическую активность и формирует дополнительные основания для увеличения налоговой нагрузки.
Возникает замкнутый цикл: снижение доходов и замедление экономики повышают потребность бюджета в дополнительных поступлениях, а рост налоговой нагрузки в условиях слабого спроса может дополнительно ограничивать экономическую активность.
Для большинства граждан расширение прогрессивной шкалы НДФЛ на пассивные доходы не приведёт к существенным изменениям. Основная нагрузка будет приходиться на обеспеченные категории населения, получающие доходы от финансовых активов и участия в бизнесе.
Существующая система налогообложения доходов по депозитам уже затрагивает часть среднего класса. Семьи, формирующие накопления на крупные покупки и размещающие средства на банковских вкладах, могут сталкиваться с дополнительными налоговыми выплатами при превышении установленного уровня дохода.
Расширение прогрессивного налогообложения в отношении крупных доходов и активов потенциально позволяет перераспределить налоговую нагрузку в сторону владельцев значительного капитала. Однако эта категория граждан уже располагает инструментами структурирования собственности, включая механизм личных фондов — российский аналог трастовых конструкций.
Использование таких инструментов растёт, поскольку владельцы крупных состояний стремятся адаптироваться к изменению налоговых правил.
В результате текущие налоговые меры будут иметь неоднозначный эффект. Они способны увеличить доходы бюджета, однако их долгосрочная эффективность будет зависеть от состояния экономики, динамики рубля и общей согласованности финансовой политики государства.
Василий Колташов, директор Института нового общества.
#ВасилийКолташов


Популярные материалы