Комментарий
1057
27 июля 2026 20:34
От кешбэка до цифрового рубля

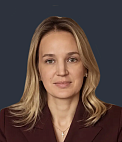 экономистАнастасия Бабошкина
На этот вопрос «Актуальным комментариям» ответила Анастасия Бабошкина , к. э. н., доцент кафедры международного бизнеса Финансового университета при Правительстве РФ.
Почему банки начали сокращать расходы на программы лояльности именно сейчас?
— В настоящее время в банковском секторе сформировались условия, которые оказывают существенное давление на доходную часть финансовых организаций и вынуждают их пересматривать продуктовую политику, в том числе сокращать программы лояльности, предусматривающие денежный кешбэк, бонусные баллы и другие механизмы поощрения клиентов.
Одним из ключевых факторов остается высокая ключевая ставка. Дополнительную нагрузку создает рост объема «плохих кредитов» бизнеса и населения, что вынуждает банки увеличивать резервы на возможные потери. На финансовые результаты также влияет введение НДС в размере 22% на комиссии по карточным операциям.
Еще одним важным трендом становится активный рост безналичных расчетов через QR-коды и Систему быстрых платежей (СБП): по итогам 2025 года их объем увеличился на 36,6% по сравнению с 2024 годом. Одновременно в первом полугодии 2026 года был зафиксирован рекордный объем снятия наличных — 280 млрд рублей, что сокращает ресурсную базу банков для выдачи новых кредитов. Кроме того, с сентября 2026 года ожидается перевод части наличных средств в цифровой рубль, что также повлияет на структуру банковской ликвидности и доходность традиционных банковских продуктов.
Означает ли завершение «гонки кешбэков», что клиентам больше не стоит рассчитывать на прежние бонусы?
— Тенденция сокращения программ лояльности наблюдается последние годы, поэтому банки работают над их трансформацией через сегментацию клиентов, развитие экосистем и разработку различных программ с ключевыми партнерами.
Какие инструменты удержания клиентов придут на смену массовым программам лояльности?
— В сложившихся условиях банки будут вынуждены сосредоточиться на дальнейшем повышении качества клиентского обслуживания и развитии собственных экосистем, расширяя линейку финансовых продуктов и сервисов. Одновременно ожидается активное внедрение новых цифровых решений, чему будет способствовать развитие российского законодательства в сфере криптовалют и начало обращения цифрового рубля с сентября 2026 года.
Отдельным направлением станет разработка новых платежных инструментов для проведения расчетов за рубежом, что позволит расширить возможности клиентов в условиях меняющейся международной финансовой инфраструктуры. Параллельно продолжится развитие финансовых технологий: банки будут совершенствовать мобильные приложения, дорабатывать ИИ-ассистентов и другие интеллектуальные инструменты, а также постепенно внедрять квантовые вычисления для повышения эффективности обработки данных, управления рисками и создания новых финансовых сервисов.
Кто выиграет от новой модели банковской конкуренции — сами банки, бизнес или потребители?
— Конкуренция является главным импульсом для развития банковских продуктов в целях максимального удовлетворения потребностей клиентов и получения прибыли, потому современная трансформация и развитие банковских продуктов позволят всем участникам извлекать прибыль и повышать эффективность финансовых операций.
Анастасия Бабошкина, кандидат экономических наук, доцент кафедры международного бизнеса Финансового университета при Правительстве РФ.
#АнастасияБабошкина