Комментарий
10 ноября 2026 16:36
Цифровой рубль ищет спрос

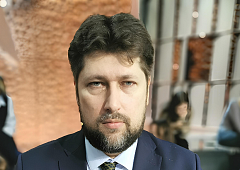
 политолог Дмитрий Матюшенков
— За первые два месяца было открыто около 300 тыс. кошельков. Этот результат нельзя назвать провальным. Банк России изначально рассчитывал на 60 тыс. счетов к концу года. Но оценивать интерес к новой форме национальной валюты нужно не только по числу открытых кошельков, но и по активности пользователей. За этот период было совершено 235 тыс. операций. Значительную часть составили пополнения счетов. Это говорит о том, что пока люди скорее знакомятся с новой технологией, чем используют ее для повседневных расчетов.
Такая ситуация вполне объяснима. У большинства россиян уже есть банковские карты, приложения и Система быстрых платежей. Они закрывают основные потребности. Главный вопрос — что цифровой рубль дает человеку такого, чего нет у обычного банка? Пока ответ не слишком убедителен. На остаток не начисляются проценты, кешбэка нет. Многие операции можно совершать привычными способами. Переводы без комиссии тоже не дают цифровому рублю преимущества: здесь его конкурентом выступает СБП. Рассчитывать на массовый интерес граждан только потому, что появилась новая форма национальной валюты, было бы наивно. Финансовое поведение людей определяется прежде всего практической выгодой, а не технологическими новшествами.
Главный потенциал цифрового рубля связан не с бытовыми платежами, а со сложными финансовыми операциями. В первую очередь это смарт-контракты, целевые социальные выплаты и расчеты в рамках государственных закупок. Например, технология позволяет перечислять деньги только после выполнения условий сделки. Она также помогает гарантировать, что бюджетные средства пойдут именно на те цели, для которых их выделили. Еще одним перспективным направлением могут стать офлайн-платежи. Они особенно актуальны для территорий с нестабильным интернет-соединением. Такие возможности способны стать реальным конкурентным преимуществом цифрового рубля.
Важную роль играет и доверие. Новая финансовая технология неизбежно вызывает вопросы о сохранности средств, конфиденциальности операций и контроле за расходами граждан. Недостаточно просто объяснять, что цифровой рубль выпускает Центральный банк и что он имеет такой же законный статус, как наличные и безналичные деньги. Надежность системы нужно доказать на практике. Гражданам необходимы понятные правила защиты информации и гарантии добровольного использования нового инструмента. Любое ощущение административного принуждения будет мешать его популяризации.
Главная задача государства и Банка России — не добиваться формального роста числа кошельков, а показывать, в каких ситуациях цифровой рубль удобнее привычных способов расчетов. Массовый интерес нельзя обеспечить решением регулятора. Люди сами выбирают инструменты, которые отвечают их потребностям и приносят практическую пользу. Если цифровой рубль сможет предложить дополнительные возможности и реальные преимущества, он займет свою нишу в российской финансовой системе. Его успех будет зависеть не от числа открытых кошельков, а от реальной востребованности.
Дмитрий Матюшенков, член экспертного клуба «Дигория», заместитель директора АНО «Центр развития законодательства», кандидат юридических наук.
#ДмитрийМатюшенков