Комментарий
1403
18 сентября 2026 19:05
Банки пошли против тренда

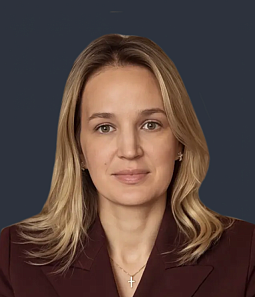
 экономистЖанна Ивановская
Почему банки продолжают повышать ставки по вкладам, несмотря на снижение ключевой ставки?
— Крупнейшие банки начали поднимать доходность вкладов, несмотря на сохранение ключевой ставки ЦБ на уровне 14%. На этой неделе ставки повысили Сбербанк и ВТБ — максимальная доходность в них теперь составляет 13,5–13,9% годовых. Среди региональных игроков условия улучшил Ак Барс Банк. По данным Индекса доходности вкладов, который рассчитывает платформа «Финуслуги» Мосбиржи, несмотря на поступательное снижение ключевой ставки в течение года и сохранение ее значения 14% в сентябре, средняя максимальная ставка по вкладам сроком на год в топ-10 крупнейших банков по объему депозитов физлиц с 17 августа по 16 сентября выросла с 12,2 до 12,25%. Аналогичный показатель по вкладам на полгода с 17 августа вырос с 12,98 до 13,08%, на 3 месяца — с 13,75 до 13,77%. Согласно данным на сайте Мосбиржи (платформа «Финуслуги»), динамика повышения по трехмесячным вкладам прослеживается, но она слабая.
О чем такая динамика говорит: о конкуренции банков за деньги населения и их потребности в ликвидности?
— Парадокс объясняется просто: девять банков из пятидесяти крупнейших, которые сейчас поднимают ставки, ранее снижали их черезчур агрессивно. Среди них, помимо ГПБ, оказались Яндекс Банк, ТКБ, ТБанк, Россельхозбанк и другие. Темп снижения ставок по рынку замедлился до минимума за год из-за более мягкого, чем ожидалось, решения ЦБ по ключевой ставке. Получается, банки просто вернулись в рыночный коридор, из которого выпали при слишком резком удешевлении фондирования. Ведущие крупные банки повысили доходность для «новых» денег, что явно свидетельствует о конкуренции за свободные денежные ресурсы. Как правило, доходность сберегательных продуктов формируется в зависимости от ожиданий банков относительно трендов денежно-кредитной политики ЦБ. При этом ключевую роль играют и другие факторы: потребность в ликвидности, кредитный спрос (как источник процентной маржи), рыночная конкуренция и инфляционные ожидания. Так, если население ожидает роста цен, банки вынуждены удерживать ставки на высоком уровне. Поэтому наблюдаемый рост доходности по вкладам — это борьба банков за ликвидность и удержание клиентов. Сама по себе тенденция снижения ключевой ставки создает риск оттока вкладчиков, которые могут отдать предпочтениеальтернативным инструментам с более высокой доходностью, и банкам приходится лавировать между сигналами регулятора и реальным поведением вкладчиков.
Ждать ли дальнейшего роста ставок по депозитам или рынок уже близок к развороту?
— Дальнейшая динамика зависит от решения Банка России по ключевой ставке на ближайшем заседании 26.10.26. Если регулятор снизит ставку умеренно, рынок вкладов вернется к плавному снижению доходности. Если ставка останется без изменений, часть банков продолжит удерживать или повышать условия, как это произошло летом. Пик доходности приходится именно на ближайшие месяцы, поэтому окно для фиксации высокой ставки может закрыться после следующего заседания ЦБ. Кроме того, вторая половина лета традиционно характеризуется снижением интереса клиентов из-за отпусков, дачного сезона, а с сентября обычно наблюдается рост клиентской активности. В таких условиях банки активнее конкурируют за средства, предлагая вклады с повышенными ставками, особенно на короткие сроки, так как они являются основным инструментом управления ликвидностью.
Что нынешняя ситуация означает для вкладчиков и заемщиков?
— Для физических лиц ситуация в целом позитивная, поскольку на фоне снижения ключевой ставки, банки по новым вкладам предлагают условия как минимум не хуже, чем по уже действующим, а в отдельных случаях даже более привлекательные. Поскольку инфляцию пока не удается удерживать в запланированных цифрах 4% (реально в 2026 году в среднем 6%), что в первую очередь обусловлено подорожанием ГСМ, высокие ставки по вкладам пока будут удерживаться, а население сможет размещать в банках вклады под хорошие проценты. Для корпоративных заемщиков ситуация со ставками по депозитам аналогичная. Однако, высокие ставки по кредитам, по мнению экспертов РСПП оказывают существенное влияние на снижение темпов развития бизнеса.
Жанна Ивановская, кандидат экономических наук, доцент кафедры международного бизнеса Финансового университета при Правительстве РФ.
#ЖаннаИвановская


Популярные материалы